2022年10月30日星期日

你的保單可以更換被保險人嗎?

香港美元儲蓄保單可以更換被保人

 香港儲蓄保單一直深受客戶追捧,因分紅可觀、回報穩定、能轉換爲美元資産、規避外匯輸出等優點,宏利人壽、AIA人壽 、忠意人壽、保誠人壽等明星産品都是最爲熱賣的,很多客戶們存儲蓄保單,爲自己的養老和孩子的教育做儲備,等孩子成年以後又能将保單持有人免費贈予(變更)爲孩子,這樣保單無形中确實做到了富傳三代。

但是我的問題來了:

1.如果我在台灣的保單,除了理賠金給受益人,保單就不能傳給孩子了嗎?

2.孩子成年後,如果我是保單的要保人,轉換爲孩子,那以後還可以把要保人轉換成第三代甚至第四代嗎?


當然不能,非常遺憾。目前世界上除了香港儲蓄單,還沒有其他國家可以轉換受保人的保單,一家都沒有!

真的嗎?impossible is nothing!香港保險加入全新産品特點:

1. 可以無限轉換被保人 (市場首創)

2. 保障年期延長至138歲 (市場罕有)

3. 定期提取服務,無須每年申請(年金功能)

4. 增設第二保單持有人和後備權益人

5. 投保年齡增至最高75歲

轉換受保人

無限次接受轉換 “被保人Insured ”

新被保人的年齡隻接受:

– 低于或等于最初被保人當時的年歲


簡單的說,保單可以在首位受保人138歲的前提下,無限往下世代傳承!保障年期延長增值更多


保障期延長至 百歲,更換被保人/權益人、更符合信託傳承概念。

定期提取服務

加強定期提取功能,一次申請,每月定期存入指定銀行戶口

傳統的儲蓄保單,如果要提取,需要每年填寫申請并交至保險公司。

ㄧ張保單滿足不同需要


2022年10月13日星期四

『香港保險』富傳三代,輕而易舉

財富的傳承具有一定的「風險」,如果我們沒有透過適當的方法來提前安排自己的財富,一旦發生風險時,就會給我們的財產帶來巨大的流失,『香港保險』作為最有利的實踐傳承延續家族財富工具,有著8大優勢:


  1. 更改受保人:被保人可以更改,保額也是能事先確定的,所有的法律關係都相當明確,不會讓傳承產生糾紛。


  1. 合理避稅:人壽保險理賠金不計入遺產稅總額,未來風險發生時,保險能夠達到合理避稅作用。
                                      注意:需要保人及被保險人為同一人,如圖示:
    01.png

  2. 避債功能:一旦被繼承人所投保的保險設立保單承繼人及委任後備受保人,在被繼承人離世後,保險啟動移轉至第二代,不計入被繼承人的遺產範圍,所以不會有被繼承人的債務清償問題,保單仍可繼續滾存多年,保單傳承無縫接軌,富傳三代輕而易舉。
  3. 利用保險信託,使財富細水長流:一般的遺產繼承,相當於後代一次性拿到所有資產,對於突然掌控巨額財富的年輕人,很難避免漫長的人生中有什麼風險或者揮霍無度,但對於香港保險來說,可以由保險公司【分拆保單】及【更改受保人】,使財富能延續三代且更安全。
  4. 為家庭提供防火牆:即便事業經營失敗,也能通過保險為自己和家庭留下家族的傳承。
     
  5. 保密作用:保險公司讓受益人領錢時,只會通知受益人,所以當被繼承人特別想要照顧家庭中某位成員時,人壽保險是最佳利器。
     
  6. 時效優勢:遺產的繼承除了手續繁雜外,也相當的費時,大約得花費半年的時間,反之保險公司的理賠速度很快,文件備齊後約15個工作天。
     
  7. 貨幣轉換保值且增值:對於遺產繼承來說,因遺產稅繳付財產將被損耗,但對於香港保險來說,環球貨幣資產是增值且能靈活的轉換七種貨幣,美元、港幣、澳幣、人民幣、英鎊、加幣、新加坡幣,方便資金流動及避免所有可能發生的風險。


2022年10月6日星期四

富不過三代?遍訪1452個華人家族,企業長青秘訣是不做這件事!

近日有一本企管夯書問世,出版才一個月,就在博客來網路書店即時排行榜衝上前四名,並趕著三刷。為何大家搶著看?原來,這本《戰勝黑天鵝──打破富不過三代的魔咒》探討的是東西方家族企業的長青秘訣。究竟這本書如何端出解方、打破華人「富不過三代」的魔咒?

近年來家族企業傳承成為顯學,《財富》(Fortune)指出,世界500強的企業中,有高達三分之一以上是家族控制。 

然而,在全球家族企業的平均壽命,大約只有不到25年,家族企業中只有1/3能夠傳承到第二代,而僅僅不到10%能夠傳承到第三代,淘汰率高達90%。

比較中西方的家族,可以明顯看到西方許多富有家族能夠「富過三代」甚至達到「千年企業」,而東方(華人)家族常常富不過三代,為什麼?

一本新書給出了答案。由義守大學財務金融系教授李建興、香港恆生大學客座教授羅立群、李建興教授家族傳承研究室研究員鄧小燕共同著作的《戰勝黑天鵝 打破富不過三代的魔咒》,揭示了「富過三代」的家族企業成功方程式。

《戰勝黑天鵝》出版才一個月,就在博客來網路書店即時排行榜衝上前四名,並趕著三刷。連金融研訓院董事長吳中書、台灣經濟研究院前院長林建甫都紛紛寫序推薦。
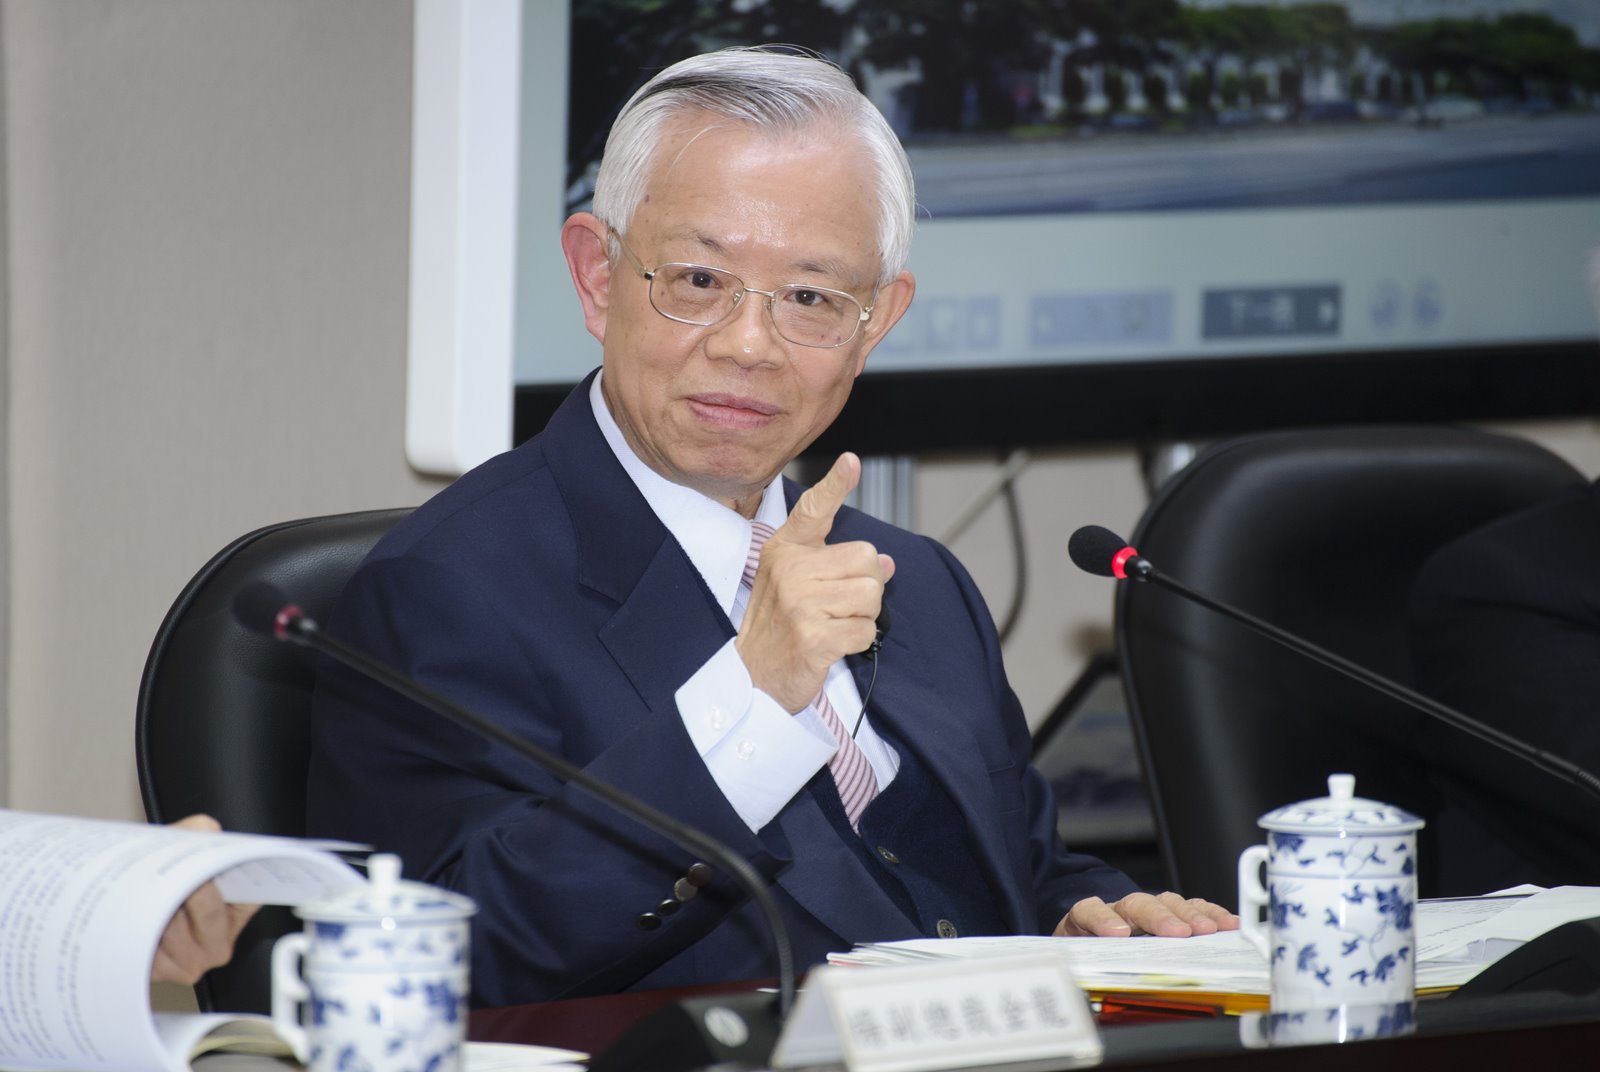
香港恆生大學客座教授羅立群。沈瑜攝圖/香港恆生大學客座教授羅立群。沈瑜攝

林建甫說,他在台經院時就發現,台灣公司接班問題非常嚴重,第二代都不想接班,相比西方幾百年家族,東方容易富不過三代。

為何有如此差異?這本書以故事抽絲剝繭,歸納出東方富有家族較慣於「家族分家」,而西方富有家族較慣於「家族不分家」的差別。

西方家族不分家,但鼓勵子孫創業、接受家族治理規範!

東方家族習慣在創業長輩去世後,就分產、爭產,親人變仇人;反之,歐美富有家族,經常透過家族控股、信託、慈善等方式,維持家業,不分家,但鼓勵後代子孫創業,並要成員接受家族治理規範,積極培育優秀人才。

「《富比士》富豪排行時,我們觀察到其中有25%都是猶太人。」李建興回憶,當初萌生撰書想法,就是好奇猶太人家族治理成功之道,再來自己本身接觸許多財富管理與私人銀行的案例,觀察到台灣家族的所有權與經營權、家族內鬥等問題。

因此他們開始爬梳論文、書報雜誌等資料,並且訪談高資產客戶,包括中國工商銀行2億人民幣以上淨資產的客戶、有效樣本為1147個家族。台灣部分,資誠會計師事務所淨資產10億台幣以上客戶、有效樣本305個家族。

本書總共收錄21個跨越了歐美與亞洲的案例。最經典的家族傳承成功案例,是猶太裔的羅斯柴爾德家族(The Rothschild Family),19世紀的時候,是世界上最富有的家族,已傳承八代。直至今日,仍是世界公認極有權勢與最神秘的家族商業集團,事業從金融,擴及至地產、礦業、能源、混合農業、釀酒和慈善機構等。

其成功傳承秘訣,李建興指出,「大家都以為成功是因為猶太人血統的精明、會做生意,實際上是『誠信』二字。」

羅斯柴爾德家族第一代創富者梅耶,正逢拿破崙橫掃歐洲之際,拿破崙發現許多攻打的國家軍隊均是日耳曼地區黑森公爵所提供,誓言要殺死黑森,黑森公爵為了避走,離開前將300萬英鎊財產交給梅耶保管。在拿破崙第一次戰敗後,梅耶將300萬本金連同利息(與獲利)還給了黑森公爵,驗證「誠信是事業的基石( Integrate is the cornerstone of careers)」。

【19世紀全球最富有家族】羅斯柴爾德家族家訓:

(1)金錢一旦作響,壞話隨之嘎然而止(金錢代表的不僅僅是財富,還有權力和尊嚴)。

(2)只要你們團結一致,你們就所向無敵;你們分手的那天,將是你們失去繁榮的開始。

(3)要堅持家族的和諧。

(4)我蹲下,跪下,是為了跳得更高。

(5)最好與處在國難中的政府打交道,而不是一切平穩的政府

另一超過百年家族為美國九大猶太家族之一洛克菲勒家族(Rockefeller family),是人類史上首個億萬富翁家族,由石油起家,也開創家族慈善先河,至今也已傳承七代,涉及美國石油、金融、房地產、銀行、教育、醫療和慈善等領域。
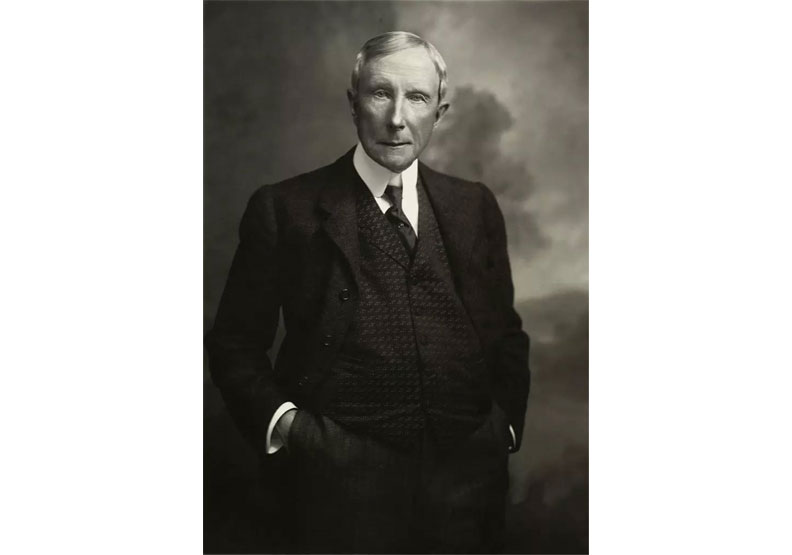
歷史上的第一位億萬富豪與全球首富約翰.洛克菲勒。wikimedia commons by Ddokhanian圖/歷史上的第一位億萬富豪與全球首富約翰.洛克菲勒。wikimedia commons by Ddokhanian

洛克菲勒家族非常注重學校教育。家族成員大都來自美國名校。比如哈佛大學、普林斯頓大學、耶魯大學、布朗大學等等。還長期捐助這些名校,並要求家族成員盡可能廣結善緣,找尋未來企業人才或策略聯盟公司,教授、院長、校長也在目標內,傑出者聘請進慈善顧問群,提供比本薪還高的顧問收入。

以製藥、化學起家的德國默客家族(Merck Family),家族治理值得借鏡。1920年就開始引進外部人才設置「專業經理人制度」,並嚴格遵守「傅賢不傳子」,將所有權與經營權分離,公司利益優先於家族成員。但對於非家族成員在執行董事會中,卻很親厚,享有「暫時的表親(cousins of time)」,意思是擁有等同家族的福利待遇,專業經理人便會忠誠相待。
《戰勝黑天鵝》簽書會書迷踴躍參與。沈瑜攝圖/《戰勝黑天鵝》簽書會書迷踴躍參與。沈瑜攝

台灣家族企業典範:富邦集團「午餐會傳統」分工不分家

那麼,台灣的家族呢?本書認為富邦集團極具典範,富邦金控創辦人蔡萬才生前設立訪歐美富有家吳的家族控股公司,控制整個富邦集團的股權,達到將所有權與經營權分離的目的,是他留下最好的資產。

於是,其兒子蔡明忠、蔡明興兄弟分工不分家,好比一輛車子有兩個引擎,可以發揮一加一大於二的精神。且旗下事業多元,富邦金控、台灣大哥大、富邦產險與電商MOMO,分別在金控產業、通訊產業、產險產業與電商產業等均為業界翹楚,並做到分散風險。

每個禮拜一,上一代都會跟下一代進行午餐會,承襲自蔡萬才在世的時候,每週一固定與子蔡明忠、蔡明興討論公司内部事務,「蔡總裁」此時會分別質詢,考驗兒子公司治理,嚴格程度讓兩位兒子吃飯也難得放鬆。

直至今日,第二代、第三代仍繼續星期一午餐會,作為家族決策會議,同時維繫家族感情。這午餐會也是知識、經驗、資訊與決策平台,如此,家庭事務也可閉門處理,可避免在董事會中上演宮鬥劇,對於企業形象,具有正面作用。

羅立群指出,嬰兒潮退休時代來臨,此刻更須檢視家族傳承的成功方程式,「這不僅是富有家族的課題,一般家庭也可借鏡。」

轉載遠見雜誌 https://www.gvm.com.tw/article/73711

2020年7月20日星期一

國安法對香港保險業有什麼影響?

自從中國人大宣布透過基本法附件三推行 “港版國安法”後,保險業在內的更多行業可能也會受牽連。並指出長遠而言,香港的國際商業及金融中心地位可能會被削弱,令外資信心有可能被動搖,觸發業務遷移和資金流出,保險業在內的更多行業可能也會受牽連。
以香港中161家認可的保險公司中,只有10家為美資公司,不過還有12家是由美資控制。當中包括AIG旗下的公司、Chubb Group和MetLife Group。
雖然如此,但其實大家分析一下,就明白 “港版國安法” 並非這般可怕,大家只需要看看新加坡,它們都有國安法而市民亦沒有反感。所以主要問題並不是法制,而是社會能否穩定發展,若果這個國安法是對香港長遠發展有幫助,香港仍然能夠成為亞洲區的保險金融中心。

各國都有專屬的國安法,不只是香港而已
原圖文截取:理財專家 賈先生財富商會


【大灣區】中央「金融30條」撐大灣區 支持香港國際金融中心地位
  (全文)https://reurl.cc/2013K9


張曉明特別提及一位香港金融界朋友跟他談到的一個看法:
全球幾大國際金融中心的GDP與上市公司總市值的比例基本上都是1:1,只有香港是1:14。香港比其它金融中心多出來的13塊錢,是中國的錢、世界的錢。張曉明為此表示:「香港資本市場根本不是香港的市場,而是中國的、國際的市場。因此,只要中國經濟保持良好發展態勢,只要中央政府繼續高度重視香港的特殊地位,繼續看重世界與中國內地之間的超級聯繫人角色和轉換器功能,只要中央在國際經濟環境困難的時候繼續力挺香港,還有什麼理由擔心香港的國際金融中心地位不保呢?」


中國作為全球第二大經濟體,已擁有足夠的實力支持香港國際金融中心地位。隨着中國進一步開放市場及 「一帶一路」 、粵港澳大灣區建設的推進,將為香港金融市場注入不竭的源頭活水,外部勢力雷聲大雨點小的所謂制裁又何足為慮呢?
原文截取:點論| 有國家強大後盾  香港金融中心地位何憂


【金融瞭望】美制裁難撼港金融中心地位

2020-06-02來源:香港商報

2020年5月28日,全國人大高票通過關於香港特別行政區維護國家安全法律制度與執行機制的決定。對中國涉港國安立法,美國總統特朗普和國務卿蓬佩奧立即叫囂要對香港採取制裁措施,從而引發香港社會及國際投資者對香港國際金融中心地位或遭受動搖的擔心。那麼,美國的制裁影響究竟如何?真能動搖香港的國際金融中心地位嗎? 顏安生
  必須承認,美國仍是當今世界頭號經濟強國,尤其美元作為國際硬通貨在國際貨幣體系當中一直處在壟斷霸權地位,而且香港與美國的貿易和金融往來也十分密切。因此,如果美國對香港實施制裁,多多少少都會對香港經濟和金融產生一定的影響。但是,也必須看到,美國叫囂所謂對香港的制裁,效果實際上取決於中美兩國的經濟較量,因為既然美國要制裁香港,那麼,中國就必然要維護香港,保持香港的繁榮穩定。如果美國制裁大棒之下中國無力保護香港,那麼美國的制裁目的就有可能得逞,相反,如果中國的保護力度足夠強大,那麼美國的制裁最終將失效。
  美國經濟自顧不暇
  美國雖然是世界頭號經濟強國,但美國經濟總體上處於走下坡路的衰弱狀態,尤其目前新冠肺炎疫情肆虐背景下,美國經濟可謂自顧不暇。因此,其能夠祭出的「撒手」,對一些小國或許會產生致命影響,但香港背靠中國這個正在全方位崛起且對美國呈現趕超之勢的世界第二大經濟體,美國任何力度的制裁都無法撼動香港的國際金融中心地位。
  其實,在香港回歸之前,美國及西方反華勢力就已經推動預謀「香港之死」、「香港變臭港」。1998年的亞洲金融風暴雖然表面上是索羅斯為代表的華爾街金融大鱷對香港發動全面的金融攻擊,但其背後則是美國政府撐腰指使。然而,在中國政府強有力的支持之下,美國狙擊香港的陰謀沒有得逞。時過境遷,中國經濟的實力已經今非昔比,與美國的差距大大縮小,今天中國政府維護香港繁榮穩定的經濟基礎和能力更加強大。有鑑於此,對於美國所採取的任何制裁措施,香港社會和國際投資者都毋須過多擔心。
  事實上,早在2008年美國爆發金融海嘯時,為了挽救美國經濟和金融體系於危難之中,美國政府深知中國有能力幫助美國走出困境,於是美國政府派出財經高官前往中國懇請中國增加購買美國國債。由於當時中美關係處於相對良性狀態,中國政府從國際發展的大局出發向美國伸出了援手。然而,面對中國的崛起,美國政府開始千方百計加以遏制,但美國政府顯然高估了自己的能力。人們看到,從2018年10月份開始特朗普政府不斷對中國進行極限施壓實施貿易制裁,然而,2019年中國的對外貿易增長幾乎沒有受到影響,只不過美國在中國的對外貿易中所佔的份額不斷下降。
  以往的歷史表明,中美的經濟較量美國並不佔上風,而且越來越處於被動狀態。同樣,這次美國想制裁香港同樣不能夠得逞,即使香港失去了與美國的經貿往來也不會產生致命性影響,增加與世界其他國家和地區的經貿往來,足以彌補美國留下的空缺。眾所周知,在全球金融中心名列世界第三,僅次於紐約和倫敦,有超過160家銀行機構和相同數量保險公司駐紮在香港。香港擁有國際最佳的營商環境,除法律保障外,還具備許多得天獨厚的優勢,如較低的稅費、資本的自由流入和流出、輕鬆兌換貨幣,以及擁有大量會計、律師和其他中介服務等。
  香港不會受到嚴重影響
  近日,港交所(388)公布與國際指數公司明晟(MSCI)簽訂協定,獲授權未來十年在香港推出一系列MSCI亞洲和新興市場指數期貨及期權產品。有評論指:這無疑是一場及時雨,反映香港的金融中心地位無可替代,依舊是匯聚國際資金的理想市場。事實上,如果美國對香港實施制裁,美國很可能得不償失,目前在港美企超過1300家,近8.5萬名美國人在香港生活。香港是美國第19大貿易夥伴,是美國貿易順差的最大單一貢獻者,也是美企在亞洲的主要商業運營基地之一,分別有290家企業將地區總部、434家企業將地區辦事處設在香港。在《美國--香港政策法》中,美國承認香港為獨立關稅區,這也是世界貿易組織相關條約中所規定的。據美國媒體報道,若香港失去獨立關稅區地位,美港之間優惠稅率可能取消,將威脅到每年670億美元的雙邊貨品和服務貿易額。如果美國對香港實施全面制裁,那麼無異於搬起石頭砸自己的腳,美國自己應該好好掂量一下。
  香港財政司司長陳茂波近日在接受內地媒體專訪時表示,特區政府已為美國近期可能對港採取的各種經濟制裁措施作出「充足應對準備」,美國如在獨立關稅地位、敏感技術進口和聯繫匯率三方面對香港作出打擊,香港都不會受到嚴重影響。他更指國家的支持將成為香港應對一切不利局面的底氣,香港也一定會為國家守住金融安全的大門。

2020年6月9日星期二

為什麼連80歲的彭淮南也開始理財?低利率衝擊,別淪為下流階級

「人不理財,財不理你。」


精華簡文

為什麼連80歲的彭淮南也開始理財?低利率衝擊,別淪為下流階級
為什麼前央行總裁彭淮南強調,「人不理財,財不理你!」 圖片來源:黃明堂攝

《天下》讀者有許多穩健理財的中產階級。我從尼爾森調查了解讀者過去12個月的理財行為,最喜歡定存。逾七成有台幣定存,逾四成有人民幣、外幣定存及黃金存摺。買保險、股票與基金約三成。較少人投資風險高的期貨、權證及結構性商品。
就像今年81歲的前央行總裁彭淮南,在退休前最後一次的財產申報,除了自住的老公寓,其他都是存款,還有短暫當中央信託局主席時買的黃金存摺,反而在退休後開始投資理財。去年,他在基金平台基富通開戶時說,「人不理財,財不理你。」

後疫情時代,如何投資理財?

本期封面故事是「後疫情投資理財:瞄準大國」,避免你成為低利難民。疫情衝擊全球經濟,各國政府印鈔紓困,美國聯準會主席鮑威爾量化寬鬆超過五兆美元,又調降美國利率六碼,直接到降到零利率,低利率將會持續很長的時間。如果只有定存,恐將淪為下流階級。


另外在後疫情時代,忘掉過去吹捧的金磚四國(中國除外)、VISTA(阿根廷、土耳其、南非、印尼、越南)等新興市場,投資前需再三考慮。因為新興市場恐將長期疲弱,只有大國、績優企業才能撐得過這波經濟衝擊。

2020年4月14日星期二

央行降息沒說的通縮隱憂 點燃儲蓄險買氣


央行降息沒說的通縮隱憂 點燃儲蓄險買氣

新冠肺炎疫情蔓延,肩負穩定物價使命的中央銀行,擔心加劇衝擊台灣經濟,19日跟進美國宣布降息1碼,而且還警告通膨展望有向下的風險。儘管台灣還未步入通縮的階段,但央行已透露通縮的隱憂,此時理財以保守穩健為優先,儲蓄險反而成為資金最佳避風港,可望重新點燃相關商品的買氣。
通縮是指消費者物價指數(CPI)連續2季下跌,影響的程度比通膨還可怕,因為當所有物價皆下跌時,廠商勢必裁員減薪,民眾的所得也會縮減,進而回過頭來再影響消費意願,經濟就陷入一波又一波的衰退循環。
攤開過去的經驗,台灣曾在2003年SARS疫情恐慌期間,進入通縮危機。當年一開始民間消費先幾近零成長,店家於是降價吸引消費,促使年年上漲的外食費跌了1.13%,電影、旅館住宿、遊樂場入場費及旅遊團費所屬的娛樂服務費,也跌1.1%,造成2003年消費者物價指數最後跌到-0.28%。
新冠肺炎疫情爆發後,雖然大家瘋搶物資,但也僅限少數民生物資。隨著各國祭出鎖國防疫措施,經濟消費可能出現大幅縮減。國內進口物價目前就已呈現下跌趨勢,今年前2月以新台幣計價的進口物價指數年增率為-3.68%,讓通縮的壓力大大提升。
以央行降息政策來看,央行為了求取物價穩健,通常都會防患於未然。因此,央行才在19日的理監事會參考資料中,強調「通膨展望有向下風險」,暗示降息除了救市,也在抑制通縮危機發生的可能性。
在全球大降息潮開始後,央行的重貼現率已降到歷史新低,不僅定存已無利可圖,股、債也都面臨大幅震盪的風險,一不小心所有資產就可能化為泡沫,未來若台灣步上通縮時期,有效理財將更加困難。
整體來說,當景氣陷入通縮危機時,理財的最佳方式就是保守穩健,先求保值,再尋求資產增長的可能性,順序上保值優於報酬。以目前來看,儲蓄險商品相對具備這種優勢,可以當作資金的避風港,穩健保值的同時,還兼具報酬的取得,更重要的是,儲蓄險還有保險保障的功能。
即使金管會公布的壽險最低死亡門檻規定等措施,今年7月上路後,將限縮儲蓄險的收益,但除非市場大幅反轉向上,否則儲蓄險就像美元一樣,在全球陷入危機、資金氾濫之時,依舊是最搶手的標的。
不過,儲蓄險包括目標到期債保單、類全委保單及利變保單等多種商品,每個種類各有特色,投保之前最好先搞清楚商品性質,挑選一張最適合自己的保單,才能安然度過新冠肺炎的疫情。
文章來源:好險網

現值、終值、年金是什麼?

快速重點整理:現值、終值、年金是什麼? 現值是未來的所有現金流,價值等於今天多少錢? 今天的100元會比未來的100元更值錢,這差異來自於利率與時間,利率在計算時也稱為折現率。 終值是過去的所有現金流,在未來某一期等於多少錢? 年金是每隔相同的時間,收到或付出一筆固定金額的錢。 ...