2017年5月5日星期五

德國工匠:我們不相信物美價廉

德意志民族是很晚才開始搞工業化的,英,法完成工業革命時,德國還是個農業國。

但是如今,在這個只有8000萬人口的國家,竟有2300多個世界名牌。是什麼原因造就了享譽世界的“德國製造”?

1,受美國啟迪結合理論與實踐

德國進入工業化時代之初,大學的科學研究是與生產領域完全脫節的。儘管那時“世界科學中心”在德國,但是美國人很聰明,他們在德國拿到學位回國後,不是一味地跑到大專院校裡做研究工作,而是進入到市場裡去辦企業。

19世紀90年代初,德國科學家跑到美國一看,發現美國工業品的科技含金量最高,這才明確提出“理論與實踐相結合”的方針,並開始大力促進應用科學的發展。由於德國有基礎科學上的雄厚根基,很快就建立起科學理論與工業實踐之間的聯繫,從而在半個世紀時間裡將世界一流的科學家隊伍,工程師隊伍和技術工人的隊伍結合在一起,領導了“內燃機和電氣化革命“,使德國工業經濟獲得了跳躍式的發展。

此後,德國的機械,化工,電器,光學,直到廚房用具,體育用品都成為世界上質量最過硬的產品,“德​​國製造”成為了質量和信譽的代名詞。德國最有名的公司幾乎都是從那個時代成長起來的。它們直到今天都維持著世界性的聲譽。

http://public2.soundofhope.org/sites/default/files/p20_images/201604/2a9ec81ee883e28ce29441cbbd5d4447.jpg

2,珍視“身後名”不貪“眼前利”

德意志不是個“喜新厭舊”的民族,德國人喜歡有經歷的東西,有歷史記憶的東西,有文化記憶的東西。

我認識一位德國教授,他家裡現在還有上個世紀60年代生產的木頭箱子一樣大的電子管收音機,由於質量好,照樣在用。我問他,“你還用這麼老的東西?”他說,“是啊,我一看到它,就想起我幼年時發生在這收音機旁的故事,對我來說,這可是比什麼都要珍貴的啊!”

德國人生產的圓珠筆摔在地上10多次,撿起來依然可以用。德國建造的居民住房120年也不會倒,就是被戰火摧毀了,德國人也一定要按原樣將其重建起來。

有一張關於德國建築物的照片,名叫“不變的德國”,展現的是二戰以後德國人修的房子,完全是中世紀式晚期巴洛克時代和洛可可時代的風格。為什麼?二戰結束後,德國幾乎所有的城市都成了一片廢墟,那些古老的房子基本上都被戰火摧毀,德國人非常心疼,因為德國人就是喜歡自己的文化。怎麼辦?德國人死活也要把當年的照片找出來,把當年的設計圖找出來,一定要按原樣一座座地重修起來。今天你跑到德國去看,大多數城市都沒有什麼現代建築,幾乎全是巴洛克,洛可可時代的風格。

德國有座王家歌劇院在二戰中被美國飛機全部炸毀,德國人心疼得不得了,那座歌劇院是過去建了200年才建好的,結果毀於一旦。怎麼辦?

二戰後德國人就把這片廢墟圈起來,搞了一批科學家,文化學家,考古學家,建築師,技術工人,大約上百號人,花了35年時間,把這堆破磚爛瓦又重新裝回去了,你現在再看這座王家歌劇院,怎麼也看不出來是炸彈炸爛了以後又重新裝回來的,這座建築成了“世界文化遺產”。聯合國科教文組織的人說,“這個行動本身就屬於世界文化遺產”。正是由於德國熱愛,尊重自己的文化到了如此地步,所以才叫“不變的德國”。

由於德國的經濟發展不靠房地產市場,所以一位德國建築師很難拿到一個建築項目,好不容易中了標,就一定會精心設計,一定要把它搞成一個藝術精品,一定要讓它流芳百世。

因此,在德國,你永遠也看不到有兩座建築物會是一樣的。

因此人們說,德國建築師重視的不是“眼前利”,而是“身後名”。


3,一個人身上只做一次生意

在一次記者招待會上,一位外國記者問彼得•馮•西門子:“為什麼一個8000萬人口的德國,竟然會有2300多個世界名牌呢”

這位西門子公司的總裁是這樣回答他的:“這靠的是我們德國人的工作態度,是對每個生產技術細節的重視,我們德國的企業員工承擔著要生產一流產品的義務,要提供良好售後服務的義務“。

當時那位記者反問他:“?企業的最終目標不就是利潤的最大化嗎管它什麼義務呢”

西門子總裁回答道,“不,那是英美的經濟學,我們德國人有自己的經濟學我們德國人的經濟學就追求兩點:一,生產過程的和諧與安全;二,高科技產品的實用性。這才是企業生產的靈魂,而不是什麼利潤的最大化。企業運作不僅僅是為了經濟利益,事實上,遵守企業道德,精益求精製造產品,更是我們德國企業與生俱來的天職和義務!“

說到“天職”上去了,“天職”是什麼意思?就是“上帝要你幹的事”。

在德國,沒有哪家企業是一夜暴富,迅速成為全球焦點的。他們往往是專注於某個領域,某項產品的“小公司”,“慢公司”,但極少有“差公司”,絕沒有“假公司”。

它們大多是擁有百年以上經歷,高度注重產品質量和價值的世界著名公司,也被稱之為“隱形冠軍”。

德國有家葡萄酒作坊,快400年了。二戰中很偶然留下來的,很幸運沒被美國飛機炸到。德國的馬牌輪胎公司是1871年年成立的,現在我國幾乎每個地級市都有它的分店。德國的阿迪達斯公司是1920年創辦的,至今也有94年以上的歷史了。你可以看到,德國這類企業都是有年頭的。

德國的產品不打價格戰,不與同行競爭,一是由於有行業保護,二是由於價格並非決定一切,打價格戰可能會讓整個行業都陷入惡性循環。德國企業是要追求利潤,但是只要能保證基本利潤,有錢可賺,德國人並不是那麼貪得無厭,無休止地追求利潤的,而是要考慮更長遠的,可持續發展的問題。因此,德國人寧願“在保證基本利潤的同時,讓部分利潤轉化成更高質量的產品和更加完善的服務。“

我曾在柏林與一家菲仕樂鍋具店的經理聊過天,我說:“你們德國人造的鍋可以用上100年,因此每賣出一口,實際上也就丟失了一位顧客,以後人家不用找你了。你看人家日本人造的鍋,用20年就到頭了,顧客每20年就得再找他一次。仔細想一想,你們劃得來嗎?你們為什麼要把東西搞得那麼結實呢?把它的使用期搞短一點,你們不是可以賺更多的錢嗎?“

這位經理這樣回答我:“哪裡的話,所有買了我們鍋的人都不用再買第二次,這就會有口皆碑,就會招來更多的人來買我們的鍋,我們現在忙都忙不過來呢!我們這家廚具廠,是二戰後從過去的兵工廠轉產過來的,前後也不過幾十年時間,就賣出1億多口鍋了,你知道這個世界有多少人口嗎?快80億了,還有70多億人口的大市場在等著我們呢!“

你看,德國人的想法不一樣,他們營銷戰略的路數也與眾不同,一筆生意,在你身上一輩子就做一次,讓你說他的東西好,這就會感染到另外一個人,這個人再去做他的顧客,然後再感染第三個人,人家幹的是這個事。

4,探求本質,考慮長遠

今天德國只有三座城市,即柏林,漢堡,法蘭克福,被定為“國際化城市”,以後打起仗來也宣布為“不設防城市”,其他城市都是中小城市。

絕大多數的德國人都生活在5萬人,10萬人,15萬人,20萬人的城市裡,連50萬人口的城市,德國人都覺得太大了。

德國城市的風光幾乎都有這個特點:城市天際線最高的地方一定是教堂的尖頂,任何建築物都不能超過它。

我曾與一位德國教授談論過這個問題:為什麼德國人能做到守時?

他講道:“城市小,就容易守時為了守時,也必須得把城市設計得小一點你要想在”汽車大眾化時代“做到城市不堵車,需要有兩個條件第一。個條件是任何樓房不要超過五層,在德國,你要想建造六層以上的高樓,必須經過議會投票通過才行。第二個條件是任何城市必須有一半的空間是馬路。只要你同時做到了這兩條,城市就不會堵車“。

今天德國人一般只在柏林,漢堡,法蘭克福建高樓,那也是世界級的大高樓,但有一個條件,這種高樓從任何方向倒下來時,不能壓到另一棟樓。所以越高的樓房,周邊留有的空地就越大。這就叫“探求事物的本質,確定長期的戰略。”德國人建房子時,是一定要考慮到當它倒下來時會發生什麼事情的。

5,德國不相信物美價廉

“德國製造”的優勢並不在價格上,連德國人自己都承認“德國貨就是物美價不廉”。

你跟日本人可以談價格,但你跟德國人談價格,一刀都砍不下來。

德國人甚至不承認有“物美價廉”這回事。

“德國製造”的優勢在於它的質量,它解決問題的專有技術,它優秀的售後服務。德國企業發展的一般產品都是具有世界領先水平,高難度,別國一時無法製造出來的產品。德國30%以上的出口商品,在國際市場上都是沒有競爭對手的獨家產品。德國人生產的工業製造品,大到挖地鐵的掘進機,小到文秘工作中的訂書機,從質量上講都是世界第一。

德國鍋具具有天然抗菌和耐高溫性質,既能節能環保,導熱效果又極佳,以至人們說,“使用這種德國鍋具,一根蠟燭就能弄一頓美味佳餚。”德國人生產的一口鍋,可以用上100年,因此很多德國人用的都是奶奶傳下來的鍋。

對德國人來說,任何一樣廚具,一輩子只需要買一次,不需要買第二次,因為你一輩子也用不壞它。

德國人生產的煨湯用的鍋,完全是鋼鐵鑄造的,沉重得連男人都有點端不動,那鍋蓋內側有奇特的花紋,我問一位德國的銷售商:“搞這些花紋幹嘛?“他說:”它蓋上去後,水蒸氣就能上下自然循環,不易燒乾,這是一種技術“德國的鍋具,蓋上去個個嚴絲合縫,說三分鐘開鍋就三分鐘開鍋,能為你省下不少煤氣費。


來源:“國資報告”第5期

責編:祥和

矽谷富豪購買2億美元人壽保單 入選金氏紀錄

在互聯網巨頭林立的美國矽谷,有位神秘富豪耗時7個月,通過19家保險公司買下『史上最值錢』的人壽保單,身故後其保單受益人可獲高達2.01億美元的保費,這一天價保單也超過好萊塢著名音樂人戴維·格芬1990年創下的1億美元的紀錄,入選金氏世界紀錄。
中新網據外媒報導,不過,開出天價保單的財務顧問弗朗西斯拒透露富豪身份,只表示對方是『著名億萬富翁』,全年保費約數百萬美元,採用保密身份只是想保護隱私,並希望受益人能努力工作。他還表示,之所以由19家保險公司共同認購保險,是因為沒有任何一家公司可以獨自支付如此高額的保費。
根據保單條文,受益人領取保額後則不需要支付45%的遺產稅。弗朗西斯解釋,不少超級富豪將大量財富投資於貴金屬、石油或房地產等『硬資產』,現金較少,加上向銀行借貸大量低息貸款,一旦去世,後人須以現金一次償清貸款,因此手頭現金更拮據,屆時這筆巨額保費可雪中送炭。

5年時間研究177位億萬富翁 發現這13條規律

他們從普通人轉變成有著七位數財產的成功人士的原因之一,在於其“富有的習慣”。這個短語是托馬斯·科里(Thomas C. Corley)生造的,他花了五年時間研究了177位自力更生的百萬富翁的日常習慣。
“通過研究,我發現你的日常習慣會透露出你在生活中能否獲得成功”,他在新書《改變習慣,改善生活》(ChangeYour Habits, Change Your Life)寫道,“習慣預示著一種因果關係。習慣決定著財富、貧窮、快樂、悲傷、壓力、關係好壞、健康與否。”
科里說,好在是所有的習慣都是可以改變和培養的。以下就是一些你可以從今天就開始培養的,百萬富翁們的一些“富有的習慣”:
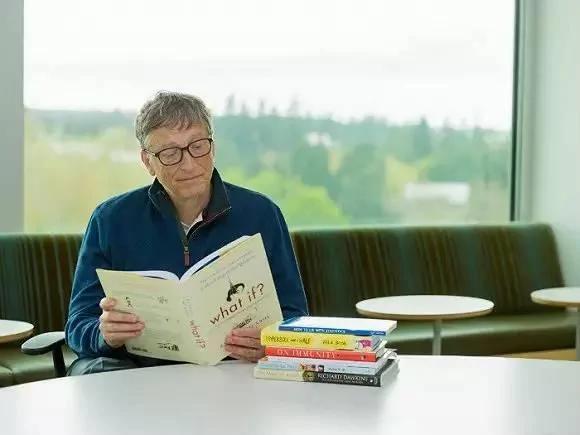
1他們經常閱讀
比爾·蓋茨常常閱讀。圖片來源:Bill Gates Foundation/BI
富人更願意學習,而非娛樂。科里寫道:“88%的富人每天會至少閱讀30分鐘,內容以自學和自我提升類閱讀為主。大多數人都不會為了娛樂去讀書,富人閱讀是為了獲取知識。”
科里發現他們傾向於閱讀三類書:成功人士自傳、個人修養或發展類書籍、歷史類書籍。
2他們堅持鍛煉
圖片來源:Scott Barbour
“76%的富人堅持每天有氧運動30分鐘以上。”科里寫道。有氧運動包括跑步、短跑、快走、騎自行車等。
“有氧運動不僅對身體好,對大腦也有很大幫助。”他寫道,“有氧運動可以增加神經元(腦細胞),體育鍛煉還可以增加體內葡萄糖含量,葡萄糖就是大腦的燃料。大腦獲得的養料越多,發展就會越好,你也會變得更聰明。”
3他們結識其他成功人士
圖片來源:Tristan Fewings/BI
“你會和你常常來往的人一樣成功。”科里寫道,“富人總是在尋找目標明確、樂觀熱情、心態積極的人做朋友。”
另外也要避免與負能量的人或影響接觸,科里強調:“負面的、消極的批評會讓你離成功的道路越來越遠。”
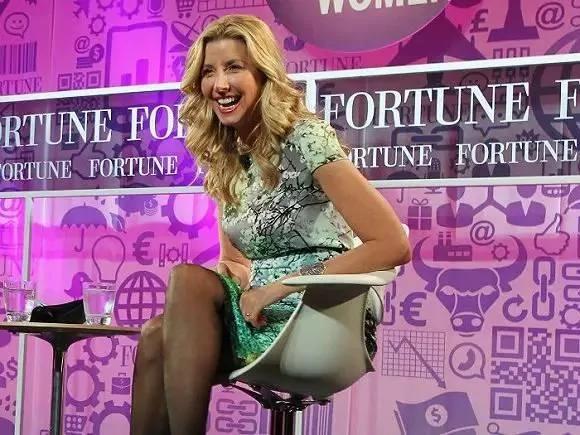
4他們追求自己的目標
Spanx創始人、自力更生的百萬富翁Sara Blakely.圖片來源:Paul Morigi/BI
“追求自己的夢想和目標,可以讓你產生長期的幸福感,最終轉化為大量的財富。”科里寫道。有太多人犯了追逐別人(比如他們父母的)夢想的錯誤,富人則不斷完善自己的目標,堅韌且激情滿滿地追求它們。
“激情讓工作更有趣。”科里寫道,“激情給你提供克服失敗、錯誤、拒絕的能力、堅持和重心。”
5他們堅持早起
圖片來源:Ryan Pierse/BI
在科里的研究中,一半以上自力更生成為百萬富翁的人士至少在工作時間前三個小時起床。這是對付日常工作突發情況的一種解決策略,比如開會時間太長、路況太堵、要去學校接生病的孩子等等。
“這些突發情況會對我們產生心理影響,改變我們的潛意識,最終會讓我們覺得生活已經失控。”科里寫道,“早晨五點起床,完成你今天工作中最重要的三件事,這會讓你重新掌控你的生活,給你一種你在主導自己生活的自信感。”
6他們有多種收入來源
圖片來源:Jeff J Mitchell/Getty
“白手起家的百萬富翁不會依靠單一的收入來源,他們有多重收入方式。在我的研究中,65%的富人在他們賺得第一筆百萬美元之前,已經有至少三種收入來源了。”
額外的收入包括房地產租賃、股市投資、副業的部分所有權等。
7他們有自己的導師
圖片來源:Flickr/ Strelka Institute for Media,Architecture and Design
“找到自己的導師可以讓你更快積聚財富。”科里寫道。
“成功的導師不僅僅是會對你的生活產生積極的影響。通過指導你什麼該做、什麼不該做,他們可以定期地活躍在你的成功道路上。他們與你分享有價值的成功經驗,這些經驗要麼來自於他們的導師,或是來自於曾經失敗的打擊。”
8他們有著積極的人生態度
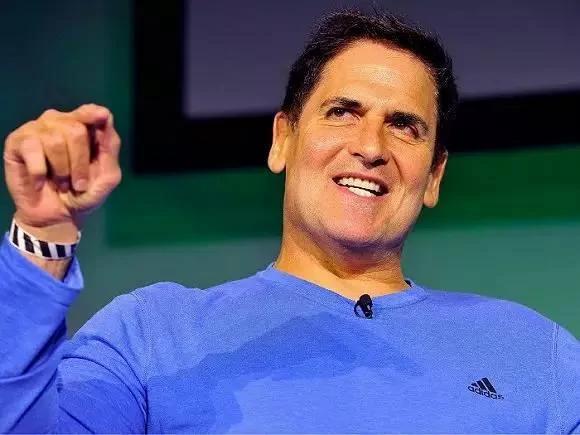
白手起家的百萬富翁Mark Cuban。圖片來源:Steve Jennings/BI
“只有當你有積極的精神態度時,你才能獲得長期的成功。在我的研究中,積極向上是所有自力更生百萬富翁的標誌。”
問題在於,大部分人無法確定他們的想法到底是積極的還是消極的,他解釋道:“如果你停下來聽聽自己的思想,感受它們的存在,你會發現絕大多數想法都是消極的。但只有當你強迫自己去看清內心時,你才會意識到這些消極思想的存在。意識到它們的存在是最關鍵的。”
9他們不從眾
圖片來源:REUTERS/Toby Melville
“我們總是希望融入到社會中,適應這個社會,並成為其中一部分,因此我們總會儘力不讓自己過於突出。”但是,“無法讓自己與他人區分出來,這就是為什麼大多數人無法獲得成功的原因”。
成功人士創造自己的圈子,並把他人拉進來,科里說:“你需要讓自己突出,然後創造你自己的圈子,讓別人來加入你。”
10他們舉止禮貌
圖片來源:Drew Hallowell/Getty
“自力更生的百萬富翁掌握了社會禮儀的重要原則,如果你想獲得成功,你也需要掌握同樣的原則。”
這些禮儀包括寄送感謝信、記得重要的日期(如結婚紀念日、生日)、掌握餐桌禮儀以及在不同的場合正確著裝。
11他們幫助其他人成功
圖片來源:loreanto/Shuttershock
“幫助其他人追逐目標和夢想並獲得成功,這也可以讓你從中受益。如果沒有其他成功人士,那麼成功也是很難定義的。如果想要成功,最好的方式是首先幫助其他人。”
但是,你不應該給所有人都提供幫助,科里說:“你只應該幫助那些樂觀的、有明確目標的、積極的、追逐夢想的人。”
12他們每天花15-30分鐘時間思考
圖片來源:Alan Crowhurst/ Stringer
“思考是他們成功的關鍵。”科里發現了這一點。富人傾向於在早晨獨立思考至少15分鐘。
“他們每天早頭腦中思考很多事情。”他解釋道,話題既包括事業和財務,也包括健康和慈善。
他們經常會問自己這樣的問題:“我怎麼做才能賺更多錢?我的工作讓我開心嗎?我鍛煉時間足夠嗎?我還可以參與哪些慈善活動?”
13他們尋求反饋
圖片來源:WOCinTech Chat/flickr
“因為害怕批評,所以我們很少向他人尋求反饋。”科里寫道,“但是,反饋是了解做事正確與否的關鍵。反饋幫助你了解自己是否仍在正確的道路上。如果反饋是批評,無論是好還是壞,都是學習和成長的重要元素。”
此外,反饋可以讓你改變重心,體驗新的事業或道路。正如科里所說:“反饋中提供給你的信息,讓你可以在任意企業中獲得成功。”
阿波羅網責任編輯:陳柏聖 來源:界面新聞 轉載請註明作者、出處並保持完整。
本文網址:http://tw.aboluowang.com/2016/0417/725063.html

2016年6月30日星期四

惠譽:全球負殖利率債券規模暴增!慎防保險業收入下滑

鉅亨網  2016-06-30  12:45 

圖片來源:afp
圖片來源:afp
《路透社》報導,在英國脫歐確定成真之後,進而引爆了市場資金猛烈的避險狂潮,以十年期美債殖利率為例,上週五 (24日) 十年期美債殖利率大跌了 12.41%,週一 (27日) 則續跌 7.34%,短短兩個交易日十年期美債殖利率的跌幅就高達了 19.75%,顯示市場對債券的需求孔急。
而目前市場資金瘋狂追捧的不僅僅是只有美債而已,包括了德債、日債、瑞士債券等有越來越多不同天期的債券殖利率,現已陷入負殖利率之中,而位於風暴中心的英國債券雖然尚未跌入負殖利率水平,但是英國十年期公債在英國脫歐確定之後亦大幅下滑了 44 個基點僅剩 0.93%。
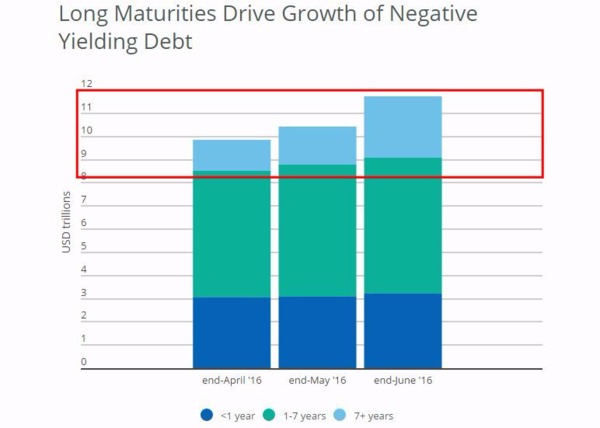
據國際信評公司惠譽 (Fitch) 統計至週一為止,全球落在負殖利率的債券規模已飆升至 11.7 兆美元,與五月底時的規模相比,短短一個月之間增幅就高達了 12.5%。
惠譽表示,如再進一步從市場偏好來作觀察的話,可以進一步發現到市場投資人更偏愛將資金停泊在長天期 7 年期以上的債券,如下圖所示,7 年期以上債券跌入復職利率水平的規模已經出現暴增。
7年期以上公債跌入負殖利率水平的規模大增 圖片來源:Fitch
7年期以上公債跌入負殖利率水平的規模暴增 圖片來源:Fitch
惠譽在該份研究報告中指出,由於英國脫歐之後致使全球經濟成長的前景更為渾沌不明,才引動市場資金出現了這一波劇烈的避險情緒,惠譽考量,如果再加上本來就還在執行寬鬆政策的歐洲央行 (ECB)、日本央行 (BOJ) 的購債需求的話,今年全球落在負殖利率水平的公債規模勢必將會更加擴大。
惠譽提醒,由於長天期公債負殖利率的規模出現大增,恐怕將導致一些持有長天期公債的保險業者產生損失,因為保險業者常需將手中的長期負債資產與相同期限的債券來作掛鉤,而隨著全球有越來越多的債券陸續跌入負殖利率水平,這些債券未來的收益恐怕也將要持續下跌。

債券如何運作?


本金
發行者希望籌募、並同意在期滿還給投資人的金額,同樣也是債券投資人在期滿時會收到的金額,除非有違約的情形發生。然而,如果在期限未滿之前贖回,則贖回金額可能會與本金不同。
票面利息
發行者同意付給投資人的利率,票面利息率是在債券發行時決定,而且通常不會改變。許多海外債券屬於半年配息或每年配息一次,亦有些屬於季配息或月配息。
到期日
債券發行者必須償還本金及支付最後一期利息的日期。

三大影響債券型基金價格因素

由於債券基金是由數十個,甚至數百個債券所組成,因此想了解影響債券基金價格的因素,就必須先知道影響個別債券價格的要素有哪些。簡單來說,債券價格取決於它對投資人的吸引程度,利率、通貨膨脹率與發行者的信用評等,對債券價格具關鍵影響力。
利率—影響價格舉足輕重
利率可說是債券市場最重要的觀察指標,一般的認知是「利率漲、債券跌;利率跌、債券漲」。舉例說明,假設您持有某票面利率為6%的債券,在持有期間,市場利率由6%上揚至8%,此時您的債券配息率相較市場利率、及新發新的債券而言,就顯得較不吸引人,因此債券價格就會下滑,否則投資人寧願將資金放在定存或買新發行、配息較高的債券。相反地,若市場利率下跌至4%,債券的票面利率(6%)相對較高,價格就會在需求增強下推升。以此推測,當利率下滑,債券價格就會上揚,基金的淨值也可能會跟著上漲,債券基金的獲利也就可能提昇;相反的,當利率上揚,債券價格下跌,使得債券基金的淨值可能下滑,因此債券基金價格亦可能產生虧損。
值得注意的是,並非所有類型的債券價格都與市場利率(如美國聯邦資金利率或公債殖利率)走反方向。公司債與高收益債比較不受利率攀升的影響,因為利率走揚通常是經濟較為活絡的時期,企業反而因為經營環境改善,更能順利償還利息與本金,為投資人創造額外報酬。
通貨膨脹—侵蝕實質配息率 債市一大利空
一般而言,當通貨膨脹上揚,債券價格即會下跌,因為配息受到通膨侵蝕,扣除通膨後的實質配息率較不吸引人。當債券的到期日愈長,可能受到通膨增溫的影響就愈大,這也是為什麼長債的配息率通常較高,因為要彌補投資人面臨較高的通膨風險;另一個原因是補償資金被綁住時間較長的機會成本流失。
發行者的信用評等
一個公司或是政府機構的財務狀況,會影響投資人持有該公司或該機構發行的債券的意願,進而影響其價格。如果發行者的財務狀況良好,投資人就會對發行者能依債券指定日配息,並在到期日償還本金感到放心。如果發行者有財務上的問題,投資人可能對該債券發行者能如期配息並償還本金失去信心,因此債券吸引力減少,債券價格就會走跌。

何謂殖利率 (Yield to Maturity,簡稱YTM)

殖利率的多寡,通常是債券投資人最重視的問題,因為它代表的是債券投資的年平均報酬率。殖利率是債券的票面利息、加上債券賣出與買入的價差,所得的獲利率。這個獲利率會隨著每天債券價格的變化而有所不同。基本上:
  • 票面利息率愈高、債券殖利率就愈高;相反地,票面利息率愈低,債券殖利率就愈低。
  • 債券價格愈高、殖利率愈低,因為在債券價格上漲後,投資人必須要用較高的價格買入,但所領到的配息、與到期日時所得報酬卻沒有比較高;債券價格愈低、殖利率愈高,因為債券價格在下跌後,投資人可以較低的價錢,買到相同的債券。因此,殖利率與債券價格呈反向關係。
金融辭典:認識債券利差 (Spreads)
「債券利差」是指兩種債券間,殖利率的差距。若以數學方式表示,即是某債券的殖利率減去另一種債券的殖利率。一般而言,債券利差是指政府公債與公司債或其他債券間的殖利率差異。通常,公司債的殖利率較相同到期日的政府公債殖利率高,主要是因為公司債隱含了較高的違約風險。
轉載:https://www.fidelity.com.tw/web/investment-planning/bond-investment/bond-investment-detail.page?requestEducationId=gopgbjqn&

2016年4月20日星期三

退休計畫:負利率時代,存單換保單


【退休計畫:40%保本升值】


買保險強迫儲蓄 收益大於定存最夯
保單轉換》考量長期資金配置 量身打造合適商品

台灣超額儲蓄金額目前已經超過12兆新台幣,創下新高,民眾滿手現金不敢花,要在微利時代下長期抗爭,轉向鎖定長年期、利息優於定存的保單,該怎麼買?

 出處:財訊雙週刊 第 499 期 
「我有一張美元保單快到期了,怎麼辦?」三月中旬,美國聯準會宣布不升息,40多歲的游太太一早看到美元貶值的新聞,連忙跑到銀行找理專詢問。幾年前,在朋友建議下,她開立外幣帳戶,再把這筆錢轉成保單,替自己多掙點利息,但現在「也回不去了」,她對理專感嘆。
半年前,許多定存族就嗅到不尋常的警訊,因為中央銀行打破連16季利率不變的紀錄,連續2次降息半碼,對於風險承受度低、重視保本收益的民眾來說,基金或股票的波動性太高,保險商品於是逆勢崛起,成為亂世中求穩的選項,因為目前三年期定期存款利率約1.3%、若是超過500萬元以上的大宗存款,利率連0.5%都不到。
「定存族對利率最敏感。」政治大學風險管理與保險學系副教授彭金隆指出,台灣是超額儲蓄國家,在薪資凍結的環境下,許多民眾滿手現金卻不敢花,企業不願擴大投資,對銀行來說,客戶的存款愈多負擔愈沉重,對比保險公司可透過多元投資管道擴大收益,相對能提供更具誘因的產品。
還本型商品 歷久不衰
收益不輸不動產租金
二○○八年金融海嘯以來,「類定存」保單在銀行通路大賣,只是熱銷現象背後衍生的問題也不少,保戶常一到兩年就解約,亂象滿天飛;於是,業者不斷調整商品設計,只要是理財功能的險種,至少都要放六年,否則解約不划算。
對此,彭金隆提醒保戶反倒應該換腦袋,利用保險的強迫儲蓄功能,進行長期保障規畫,「在高齡社會趨勢下,他益的壽險保障和自益的投資理財密不可分,都很重要。」而近兩個月儲蓄型險種大賣,也印證了彭金隆的看法。
其實,保險公司除了提供保守族群單筆躉繳、也有少數分期繳商品可定期提供回饋金;另外,若是較年輕或可承受風險的穩健族群,也可考慮有設定撥回(配息)機制的投資型商品。
例如在市場上歷久不衰的還本型產品,由於兼具保障與儲蓄功能,採取固定利率,因此受到特定保戶青睞。「有些人在意複利效果,有些人卻重視絕對的正報酬,」台灣六年期還本型壽險,必須繳滿六年才能拿回滿期金,否則就會有損失;而本息的年報酬率前6年平均可拿到1.7%,但若持續放著,第7年開始就能拿到約2.5%的利息,這類險種特別獲得不少包租公、包租婆青睞,因為平均不動產的租金報酬率目前僅剩2%。

另一個近年受歡迎的熱銷炸子雞──香港分紅保單,則由於具備保證配息及分紅利息派發、以及儲存生息等特性,吸引不少台灣及內地客戶買單。由於保單有港元及美元幣別,大陸人士多把人民幣轉成美元保單可以減少人民幣貶值具有避險功能。舉例來說,目前台幣儲蓄險預定利率約2.25%,而美元預定利率甚至高達3%對保戶來說,有複利效果,但香港分紅保單退休儲蓄計劃保證配息5%,約十年起可高達7%以上息率,在微利年代中以時間換取空間,更是首選。

2016年4月12日星期二

風險分散:馬雲說「有遠見的人都會買保險!千萬不要讓自己賺的錢最後全成了醫療費!」


【風險分散:20%保命的錢 - 保障與重疾 】

馬雲毫無疑問,是一個有著極大遠見的人,他選擇的保額高達 美金4000萬。


馬雲的一席話,一針見血反映了保險的意義,千萬不要讓自己賺的錢最後全成了醫療費。
他說:生了病的人想買保險,不是他認可保險了,是花自己的錢心疼了。

所以,沒有切膚之痛,不知道買保險的好處。

總覺得買保險沒有用?!

你沒買保險沒出事,那是萬幸;
沒買保險出了事,就是悲劇;
買了保險沒出事,那是幸福;
買了保險出了事,就是慶幸。
保險能做到:不出事錦上添花,出了事能雪中送炭。

買保險不能改變生活,而是防止生活被改變!

辛辛苦苦幾十年,一病回到解放前,
全家的幾年積蓄都給醫院攢的!
面對災難,面對逝去的生命,
風險再次提醒保險銷售人員存在的價值!
「很多人一生輸就輸在對新生事物的看法上:
第一,看不見;第二,看不起;
第三,看不懂;第四,來不及。」
馬雲說:保險是後路,
在春風得意時布好局,才能四面楚歌時有條路。
有錢時,錢不值錢。沒錢時,人不值錢。
要想讓人永遠值錢,就必須用您現在有能力的時候,
把賺到的錢拿出一部分來規劃好不確定的將來。
您放在銀行的錢和放在保險公司的錢都是您的錢,不同的是:

銀行肥在現在,瘦在未來;保險規劃將贏在未來!

讓現在有錢的您,變成未來值錢的您,保險恰能做到這一點。
提早規劃,提早安心。
做一個沒有後顧之憂的人,
才能在事業上真正做到大展拳腳。
👨有時候真的想說:
你的全民醫保,難道比央視第一主播羅京的保障還高?
羅京因為高額的醫療費,放棄了讓兒子美國留學的打算;
有時候也想說: 你經濟條件是好,
但你比影星付彪更有錢?
付彪走的時候,卻給老婆孩子留下的巨額的債務;
虧得一些生前好友幫助才度過難關,
試問誰想家人孩子成為別人的負擔!

有時候還想說: 你們家豪車,豪宅都是按揭買的,
欠下銀行幾十萬甚至上百萬,你真的沒有壓力嗎?
洛桑的父母,為什麼從北京豪華的別墅搬回了農村老家?
是因為他們失去了會掙錢的兒子。

你的企業搞這麼大,經營的這麼好,
這都是您的能力和價值的體顯,
如果您要出現任何風險了,想過企業怎麼辦?
還會經營的這麼好嗎?
您的家人能經營的像你這樣賺錢嗎?
所以錢是您賺的,
再沒賺到錢之前先得把您自己的生命價值上個保險,
這樣有沒有風險您的人生都不會輸在意外、等任何風險上;
朋友們,我知道你們都把未來憧憬的很好,
但人生有兩件事情不能預測的,
一個是意外的突然到來,一個是大病的不幸發生。
另外,人從生下來那一刻,就在一步步走向死亡,
不外乎就是兩個偶然和一個必然,
偶然就是意外和疾病,必然就是會老去。

還有,很多人買保險就問,現在交多少錢,到老領多少錢,
試問一下,60 歲以前的事情你都沒有準備好,
醫療你都沒有準備好,還談什麼養老?
難道你真的認為,溫飽比高額的醫療費還難解決嗎?唉!

有時候真的想說:朋友們!你,有點兒家庭責任感可以嗎?
沒有人因為買保險而傾家蕩產,
但有沒買保險因為高額醫療費傾家蕩產的人,的確有很多。

現值、終值、年金是什麼?

快速重點整理:現值、終值、年金是什麼? 現值是未來的所有現金流,價值等於今天多少錢? 今天的100元會比未來的100元更值錢,這差異來自於利率與時間,利率在計算時也稱為折現率。 終值是過去的所有現金流,在未來某一期等於多少錢? 年金是每隔相同的時間,收到或付出一筆固定金額的錢。 ...